
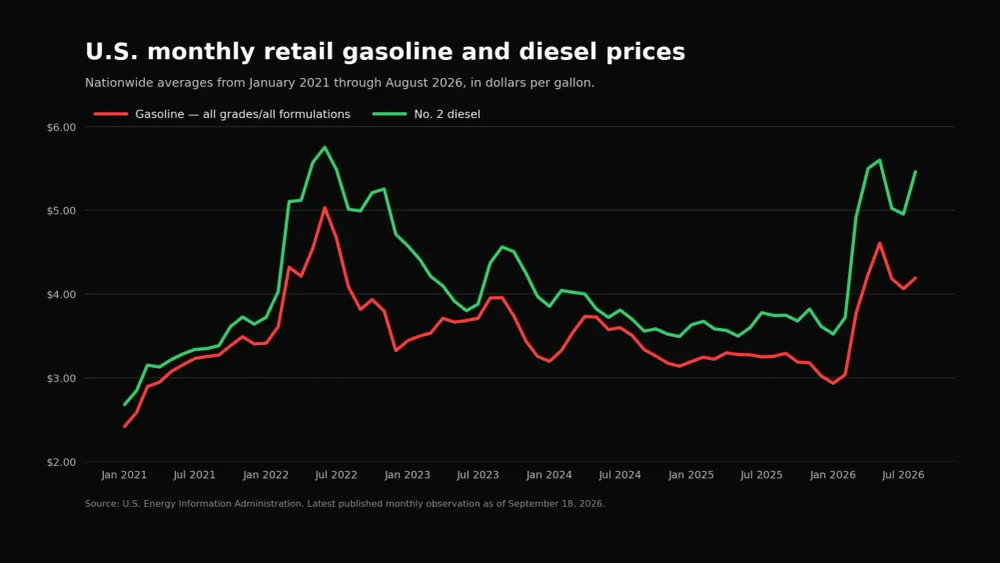
Le prix de détail national du diesel routier a atteint 6,285 $ le gallon le 14 septembre, tandis que le prix moyen de l'essence, tous types confondus, s'est établi à 4,455 $, selon les dernières données de l'EIA. Ces chiffres incluent les taxes et représentent des hausses de 68,6 cents pour le diesel et de 24,8 cents pour l'essence en deux semaines.
Le prix moyen de l'essence ordinaire s'élevait à 4,319 $ le gallon lors de la même enquête. Le prix moyen tous types confondus – utilisé dans le graphique ci-joint afin de garantir la cohérence des données historiques – inclut l'essence ordinaire, intermédiaire et premium. Les moyennes mensuelles de l'EIA pour le mois d'août étaient de 4,192 $ pour l'essence et de 5,462 $ pour le diesel, contre respectivement 3,258 $ et 3,744 $ un an auparavant.
Ces hausses sont liées, mais non identiques. Les deux carburants subissent la hausse du prix du pétrole brut engendrée par les perturbations de l'approvisionnement mondial. Le diesel est également confronté à une pénurie plus aiguë de produit raffiné, ce qui expose les transporteurs routiers, les agriculteurs, les entreprises de construction et les consommateurs à une prime qui ne s'explique pas uniquement par le prix du pétrole brut.
Le pétrole brut est revenu sous pression normale
Le pétrole brut est le principal facteur de variation du prix de détail de l'essence et du diesel. Sa récente hausse a débuté en amont, avant même que le carburant n'arrive dans une raffinerie ou une station-service. Le prix du Brent s'établissait en moyenne à 91 dollars le baril en août, soit une hausse de 7 dollars par rapport à juillet, selon les prévisions de marché.
L'EIA estime que les stocks mondiaux de pétrole ont diminué d'environ 400 millions de barils entre 2026 et août. L'agence calcule que les stocks ont baissé à un rythme moyen de 3,9 millions de barils par jour au deuxième trimestre et prévoit de nouvelles baisses de 3 millions de barils par jour au troisième trimestre et de 1,7 million au quatrième.
Cette baisse reflète un marché où la consommation excède la production et l'offre immédiatement disponibles. Elle supprime également la réserve de stocks qui, en temps normal, absorbe une perturbation sans provoquer de réaction aussi brutale des prix. Lorsque les barils stockés sont rares, les acheteurs se livrent à une concurrence plus féroce pour la production courante, ce qui fait grimper les prix du pétrole brut et les coûts de gros payés par les raffineurs.
La production américaine ne s'est pas effondrée. L'EIA prévoit une production nationale de pétrole brut de 13,8 millions de barils par jour en moyenne en 2026, contre 13,7 millions en 2025. Cependant, le prix du pétrole est fixé sur un marché mondial. Un apport supplémentaire de pétrole américain peut atténuer les effets d'une pénurie internationale sans pour autant isoler totalement les automobilistes américains de ce risque.
Les perturbations au Moyen-Orient ont réduit l'offre disponible
La pression géopolitique immédiate se concentre autour de deux grands corridors maritimes. L'EIA a indiqué que les arrêts de production de pétrole brut ont atteint en moyenne 6,7 millions de barils par jour en août, contre 5 millions en juillet, les exportations via le détroit d'Ormuz et le détroit de Bab el-Mandeb restant limitées et fluctuantes.
L'agence a imputé une partie des perturbations au rétablissement des restrictions sur les exportations de pétrole iranien suite aux attaques contre des pétroliers dans le détroit d'Ormuz. Le département du Trésor a par ailleurs imposé des sanctions maritimes à des entreprises et des navires qu'il jugeait liés à un système iranien d'assurance et de transport maritime opérant dans la zone du détroit.
Les exportations saoudiennes transitant par la mer Rouge ont également été perturbées. L'EIA a indiqué que les expéditions en août depuis le port saoudien de Yanbu représentaient environ la moitié de leur niveau de juillet. Les producteurs et les négociants ont réagi en mettant en place des oléoducs alternatifs, des trajets plus longs, des transbordements de cargaison entre navires et d'autres modifications d'itinéraires, mais ces solutions de contournement peuvent réduire les volumes disponibles, augmenter les coûts de transport ou retarder les livraisons.
L'EIA table sur une amélioration progressive des flux maritimes au Moyen-Orient, qui resteront toutefois limités jusqu'à la fin du quatrième trimestre. Dans ce scénario, l'agence prévoit un prix du Brent proche de 90 dollars le baril au cours du second semestre 2026. Elle souligne également que l'évolution de la situation sur ces deux voies navigables pourrait engendrer une volatilité à court terme plus importante que celle anticipée par ses prévisions.
Diesel fait face à un deuxième marché, plus tendu
Le prix du diesel, supérieur de 1,83 $ à la moyenne de l'essence tous grades confondus le 14 septembre, reflète la situation du marché mondial des distillats. Le diesel, le fioul domestique et les produits dérivés du kérosène se disputent la production des raffineries. Leurs prix peuvent augmenter indépendamment de ceux de l'essence lorsque la production de distillats diminue ou que la demande augmente.
Les stocks américains de distillats sont passés sous leur niveau des cinq dernières années en avril. L'EIA prévoit désormais que ces stocks chuteront sous la barre des 100 millions de barils en septembre et resteront inférieurs au minimum de la période 2021-2025 jusqu'à la fin de 2026 et pendant une grande partie de 2027. L'agence attribue ce recul à la baisse de la production des raffineries du Moyen-Orient, de Russie et de Chine, ainsi qu'à la vigueur des exportations américaines sur un marché international confronté à des contraintes d'approvisionnement.
Les exportations nettes de distillats américains se sont maintenues à des niveaux proches de leurs plus hauts niveaux des cinq dernières années chaque mois depuis février. Ces exportations soutiennent les activités des raffineries et approvisionnent les clients étrangers, mais dans un marché tendu, elles rendent également le diesel domestique plus étroitement lié à la hausse des cours mondiaux. L'EIA estime que la marge de raffinage du diesel – soit la différence entre le prix de gros du diesel et le prix du pétrole brut utilisé pour sa production – dépassera 2 dollars le gallon d'août à novembre.
Les variations saisonnières peuvent accentuer ce déséquilibre. Les raffineries effectuent généralement des travaux de maintenance à l'automne, ce qui limite temporairement leur production. Parallèlement, la consommation de gazole agricole augmente pendant les récoltes et la demande de fioul domestique s'accroît à l'approche de l'hiver. Il en résulte une période où la production peut diminuer alors que la consommation augmente, les stocks disponibles pour compenser la différence étant exceptionnellement bas.
L'essence connaît une transition saisonnière quelque peu différente. La demande diminue généralement après la période estivale, et le passage de l'essence d'été, plus chère, à l'essence d'hiver peut réduire les coûts de production. Ces facteurs exerceraient normalement une pression à la baisse sur le prix de l'essence. Cette année, cependant, la baisse des stocks mondiaux de pétrole brut et le coût des perturbations des flux pétroliers jouent un rôle inverse.
Les prix à la pompe ne suivent pas parfaitement l'évolution du prix du pétrole brut. Les raffineurs transforment d'abord le pétrole brut en produits finis, les grossistes acheminent ces carburants par pipelines et terminaux, et les stations-service appliquent les prix des stocks acquis à différents moments. Les variations du prix du pétrole brut et des marges de raffinage peuvent donc se répercuter à des vitesses différentes sur les prix à la pompe. Les coûts de transport, les taxes nationales et locales, la composition des carburants et les conditions d'approvisionnement régionales contribuent également à ces écarts importants par rapport au prix national.
Les relevés de l'EIA sont des estimations statistiques et non un recensement exhaustif de chaque station-service. L'agence interroge les points de vente chaque semaine et publie les prix, taxes comprises. Elle calcule ensuite les chiffres mensuels et annuels en faisant la moyenne des estimations hebdomadaires disponibles. Cette distinction est importante sur un marché en constante évolution : le point d'août sur le graphique correspond au mois terminé, tandis que le relevé du 14 septembre offre une image plus récente, citée dans cet article.
Cette même distinction explique pourquoi le prix constaté par un automobiliste peut différer de la moyenne nationale sans pour autant la contredire. Le 14 septembre, le prix moyen de l'essence reformulée, obligatoire dans certaines zones pour respecter les normes de qualité de l'air, s'élevait à 4,816 $ pour toutes les qualités d'essence. Le prix moyen de l'essence conventionnelle était de 4,269 $. Ces deux prix contribuent à l'estimation nationale de 4,455 $ pour toutes les qualités d'essence, mais aucun ne représente l'ensemble du marché local.
Le graphique permet de contextualiser la hausse actuelle
Les données mensuelles montrent que les prix des deux carburants restent inférieurs à leurs sommets de juin 2022, sur une base mensuelle complète. L'essence sans plomb s'établissait en moyenne à 5,032 $ en juin 2022, tandis que le diesel atteignait en moyenne 5,754 $. En janvier 2026, ces prix moyens avaient chuté à 2,936 $ et 3,523 $ respectivement, avant de connaître une forte hausse au printemps et en été.
En août 2026, le prix du diesel était inférieur de seulement 29,2 cents à son pic mensuel de juin 2022. Le relevé hebdomadaire du 14 septembre a déjà dépassé ce précédent sommet mensuel, même si les relevés hebdomadaires et mensuels couvrent des périodes différentes et ne doivent pas être considérés comme directement équivalents. La moyenne mensuelle définitive de septembre ne sera disponible qu'une fois les relevés hebdomadaires du mois terminés.
L'EIA prévoit actuellement des prix moyens annuels de 3,84 $ pour l'essence et de 5,07 $ pour le diesel pour 2026. Ses prévisions pour 2027 sont revues à la baisse, à 3,35 $ et 4,40 $ respectivement, en raison de la reprise de la production et des échanges commerciaux au Moyen-Orient, de la reconstitution des stocks mondiaux et de l'augmentation de la production de pétrole brut aux États-Unis, qui devrait atteindre 14,3 millions de barils par jour.
Cette évolution est conditionnelle, non assurée. Une normalisation plus rapide du transport maritime et de la production de raffinage pourrait faire baisser les prix de gros et de détail. Des restrictions persistantes à l'exportation, de nouvelles fermetures de raffineries ou une reconstitution plus lente des stocks pourraient maintenir les marges sur le pétrole brut et le gazole à un niveau élevé. Pour l'instant, tout indique que les automobilistes subissent les conséquences d'une pénurie mondiale de pétrole brut, tandis que les utilisateurs de gazole paient cette pénurie à laquelle s'ajoute une rareté distincte de carburants distillés.











