
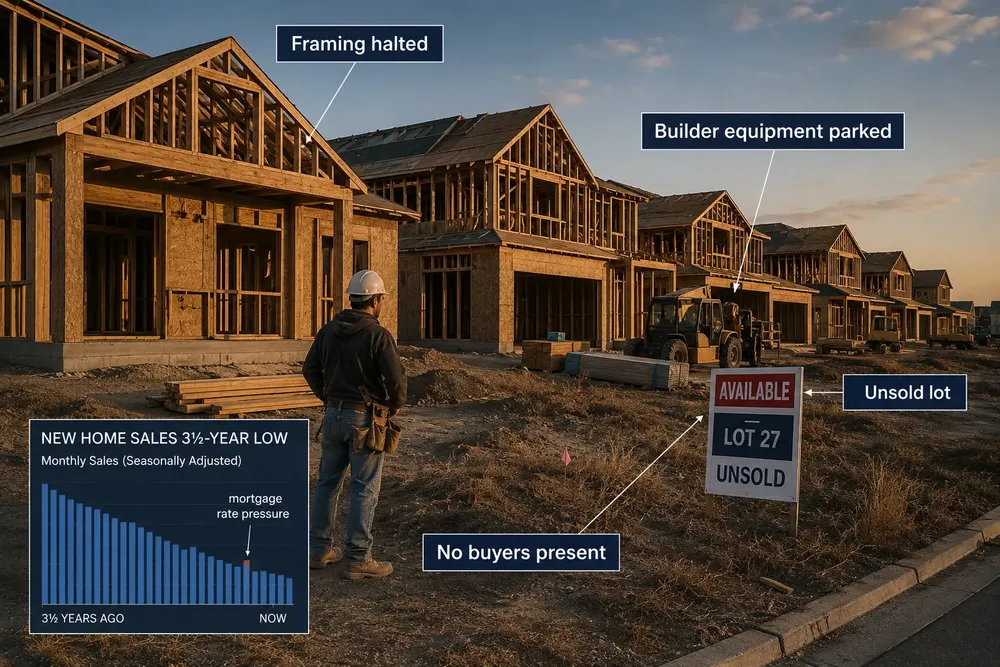
Aux États-Unis, les mises en chantier de maisons individuelles ont chuté de 9,9 % en juillet, pour atteindre un rythme annuel corrigé des variations saisonnières de 808 000 logements, leur plus bas niveau depuis novembre 2022.Parallèlement, la construction de tous types de logements a reculé de 12,4 %, confirmant la faiblesse d'un marché déjà fragilisé par des taux d'intérêt hypothécaires proches de 7 %. Les dernières données du Bureau du recensement montrent que la construction de maisons individuelles est inférieure de 15,7 % à son niveau de l'année précédente, tandis que Reuters a rapporté que les contrats en cours pour les logements existants ont également diminué de 2,3 % en juillet.
Ces chiffres décrivent un marché immobilier confronté à un problème inhabituel : les États-Unis peuvent connaître simultanément une pénurie de logements à long terme et une faible demande immédiate de constructions neuves. Les constructeurs ne se basent pas sur le nombre d’Américains ayant théoriquement besoin d’un logement, mais sur le nombre de ménages capables d’acheter aux prix et aux coûts de financement en vigueur. Lorsque les taux d’intérêt hypothécaires sont suffisamment élevés pour exclure les acheteurs du marché, une pénurie structurelle ne se traduit pas nécessairement par une forte hausse des ventes mensuelles ni par une augmentation de la construction.
Un signal contraire est toutefois apparu. Les permis de construire pour maisons individuelles ont augmenté de 2,5 % pour atteindre un rythme annuel de 894 000, tandis que les permis pour tous types de logements ont progressé de 5 % pour s'établir à 1,443 million. Cela laisse penser que les constructeurs n'ont pas renoncé aux projets de développement futurs. Ils préservent les projets susceptibles d'aboutir si les conditions de financement s'améliorent, même s'ils reportent la mise en chantier de certains d'entre eux.
Les taux d'intérêt hypothécaires ont modifié l'accessibilité au logement sans pour autant réduire le besoin de logements
Le taux moyen d'un prêt hypothécaire à taux fixe sur 30 ans se maintient aux alentours de 6,7 %, soit plus du double des taux proposés à de nombreux propriétaires ayant acheté ou refinancé leur bien immobilier durant la période de crédit exceptionnellement bon marché liée à la pandémie. L'enquête hebdomadaire de Freddie Mac sur les prêts hypothécaires offre la mesure la plus claire de cette contrainte de financement : même de faibles variations autour du niveau actuel ont un impact significatif sur le montant des mensualités nécessaires à l'acquisition d'un logement.
Pour un ménage empruntant 400 000 $, un prêt hypothécaire sur 30 ans à un taux de 6,7 % représente environ 2 580 $ par mois en capital et intérêts, avant déduction des taxes foncières, de l’assurance et des frais de copropriété. À 3 %, le même prêt nécessiterait environ 1 686 $. La différence avoisine les 900 $ par mois, sans modification du prix de la maison ni du montant emprunté.
Ces calculs affectent directement les acheteurs potentiels, mais ils limitent également l'offre. Des millions de propriétaires actuels détiennent des prêts hypothécaires à des taux bien inférieurs aux taux du marché actuel. Vendre une maison peut donc signifier renoncer à un financement avantageux et contracter un prêt beaucoup plus coûteux pour le nouveau logement. Les économistes décrivent généralement cet effet comme un « blocage » des taux hypothécaires : les propriétaires qui pourraient autrement déménager restent où ils sont car le coût du financement est trop élevé.
Le résultat peut paraître contradictoire. Des taux d'intérêt élevés freinent la demande, car les acheteurs ne peuvent plus se permettre des logements aussi grands, tout en limitant l'offre, les propriétaires actuels étant réticents à vendre. Les prix ne baissent donc pas nécessairement aussi fortement que le volume des transactions.
Les entreprises de construction sont confrontées à un problème de stocks à court terme qui s'inscrit dans une pénurie à plus long terme
Le recul des mises en chantier reflète également les stocks déjà disponibles à la vente. Une entreprise de construction doit déterminer si l'ajout d'un nouveau lotissement ou d'une nouvelle phase de construction est économiquement viable, tandis que les délais de vente des maisons achevées s'allongent. Ben Ayers, économiste principal chez Nationwide, a déclaré à Reuters que les constructeurs resteront probablement réticents à réaliser d'importants investissements tant que les taux d'intérêt hypothécaires n'auront pas suffisamment baissé pour permettre d'écouler les stocks existants.
Cela ne remet pas en cause les estimations selon lesquelles le pays a besoin de davantage de logements. Cela démontre que le besoin en logements et la demande effective d'achat sont deux concepts économiques distincts. Un ménage peut avoir besoin d'un logement sans pour autant pouvoir obtenir un prêt hypothécaire suffisamment important pour en acquérir un. Une zone métropolitaine peut manquer de logements par rapport à sa population, tandis que les promoteurs immobiliers de cette même zone font face à des ventes insuffisantes aux prix actuels.
Les constructeurs ont de plus en plus recours à des réductions de taux d'intérêt hypothécaires, à une aide aux frais de clôture et à d'autres incitations pour combler cet écart. Ces concessions peuvent rendre une maison neuve plus compétitive par rapport à une maison existante, car les grands constructeurs disposent souvent d'une plus grande marge de manœuvre financière que les particuliers pour subventionner le financement.
Mais les incitations ont leurs limites. Si les acheteurs anticipent une baisse des taux ultérieurement, ou si les mensualités restent supérieures aux seuils d'admissibilité même après des concessions, les constructeurs ont toujours raison de ralentir le rythme des nouveaux chantiers.
L'activité liée aux logements existants présente la même contrainte de l'autre côté
Les signatures de contrats pour les logements existants ont chuté de 2,3 % en juillet, atteignant leur niveau le plus bas depuis janvier, selon les chiffres publiés par Reuters. Lawrence Yun, économiste en chef de la National Association of Realtors, a notamment souligné que les taux d'intérêt hypothécaires, qui ont atteint leurs plus hauts niveaux de l'année pendant la saison estivale, constituent un facteur pesant sur les acheteurs.
Le marché est néanmoins devenu moins uniformément favorable aux vendeurs. Les délais de vente des maisons s'allongent sur de nombreux marchés, les surenchères sont moins fréquentes et l'offre s'est améliorée par rapport aux pénuries extrêmes du début de la décennie. Aucun de ces changements n'entraîne automatiquement une correction nationale des prix, car les conditions du marché immobilier varient fortement selon les agglomérations et les régions.
Cette différence régionale est importante. Une ville connaissant une croissance rapide de l'emploi et de la population, une offre foncière limitée et une construction restreinte peut se comporter très différemment d'un marché où les migrations liées à la pandémie ont ralenti et où de nouveaux lotissements ont considérablement augmenté l'offre.
Les statistiques nationales décrivent donc une tendance, et non chaque marché local.
L’augmentation des permis en juillet explique pourquoi une baisse ponctuelle ne doit pas être confondue avec un effondrement
Les mises en chantier mensuelles de logements sont volatiles et sujettes à révision, et le Bureau du recensement indique des intervalles de confiance statistiques relativement larges autour de nombreuses variations mensuelles. Le recul observé en juillet doit donc être interprété en tenant compte d'autres éléments de preuve plutôt que d'être considéré isolément comme une preuve d'un nouvel effondrement du secteur de la construction résidentielle.
Il est néanmoins difficile d'ignorer cette tendance générale. Les mises en chantier de maisons individuelles ont atteint leur plus bas niveau depuis plus de trois ans. La construction a fortement diminué d'une année sur l'autre. L'activité sur le marché des logements existants s'est affaiblie. Les taux d'intérêt hypothécaires restent élevés. Ensemble, ces indicateurs décrivent un secteur du logement fonctionnant en deçà de son potentiel récent.
L'obtention des permis est la principale raison de rester prudent avant de tirer une conclusion plus pessimiste. Les constructeurs continuent de solliciter des autorisations pour les logements futurs, ce qui laisse supposer qu'ils anticipent une reprise de la demande si le financement s'améliore.
La contrainte déterminante n'est donc pas l'absence d'Américains désireux d'acquérir un logement, mais le coût de la conversion de ce désir en un remboursement mensuel.
Tant que les taux hypothécaires, les prix des logements, les revenus des ménages ou une combinaison de ces trois facteurs ne changent pas sensiblement, le marché du logement peut rester dans un équilibre précaire : les acheteurs ont besoin de logements, les constructeurs peuvent en construire et les propriétaires actuels pourraient les vendre, mais moins de transactions sont financièrement judicieuses simultanément.











