
Un fabricant de l'Ohio, fournisseur d'équipements électriques et structurels pour centres de données, demande aux investisseurs publics de l'évaluer à 5,37 milliards de dollars, faisant de son introduction en bourse un test très suivi pour déterminer jusqu'où le boom des infrastructures d'intelligence artificielle peut s'étendre au-delà des fabricants de puces et des opérateurs de cloud.
Accelevation Holdings et certains actionnaires existants prévoient de vendre 30 millions d'actions à un prix unitaire compris entre 20 et 24 dollars, selon un document modifié déposé mardi auprès de la Securities and Exchange Commission (SEC). L'opération permettrait de lever entre 600 millions et 720 millions de dollars avant déduction des commissions de souscription et autres frais. Au prix médian, le produit brut s'élèverait à environ 660 millions de dollars.
La société basée à Miamisburg prévoit d'être cotée sur le Nasdaq Global Select Market sous le symbole ACCV. Morgan Stanley, JPMorgan, Goldman Sachs, Barclays et Bank of America figurent parmi les banques chefs de file de l'opération, selon le prospectus et une analyse indépendante des introductions en bourse. Le début des cotations est prévu pour le 30 septembre, mais le calendrier et le prix peuvent évoluer durant la tournée de présentation aux investisseurs.
Un parcours en usine pour le développement de l'IA
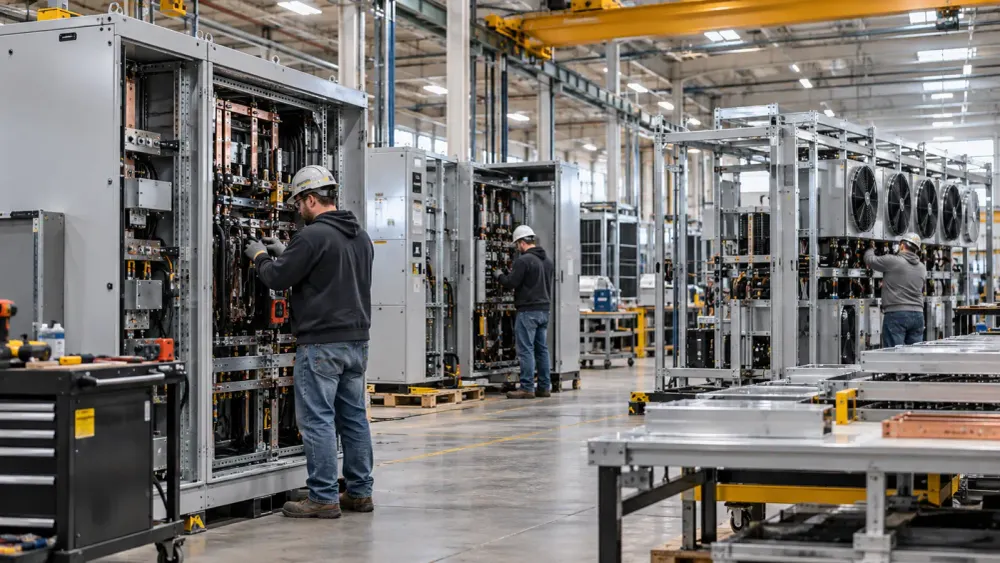
Accelevation ne fabrique pas de semi-conducteurs ni n'entraîne de modèles d'IA. L'entreprise conçoit, fabrique et installe les systèmes physiques nécessaires aux centres de données : unités de distribution électrique, panneaux d'alimentation distants, structures de câblage, baies, solutions de confinement et infrastructures modulaires prêtes pour le refroidissement. Selon l'entreprise, son approche intégrée vise à réduire le nombre de fournisseurs et d'intermédiaires nécessaires à la mise en service de nouvelles capacités de calcul.
Cette position offre aux investisseurs une autre façon de s'exposer aux dépenses liées à l'IA. Les grands centres de calcul nécessitent bien plus que des processeurs. Ils requièrent également une distribution électrique, des structures métalliques, une gestion des flux d'air et des systèmes de refroidissement de plus en plus complexes. Accelevation affirme exploiter 140 000 mètres carrés de capacité de production aux États-Unis, l'Ohio étant au cœur de son activité. Son site web décrit son modèle économique comme intégrant l'ingénierie, la production en usine et l'installation sur site au sein d'un système unique.
Ces chiffres de croissance expliquent l'intérêt du marché. Le chiffre d'affaires a progressé de 147 % entre 2024 et 2025, atteignant environ 447,8 millions de dollars, tandis que le bénéfice net s'est établi à environ 21,8 millions de dollars, selon le document d'introduction en bourse et les données compilées par IPO Scoop. Au 30 juin, la société affichait un carnet de commandes d'environ 1,1 milliard de dollars, soit plus du double de son chiffre d'affaires prévisionnel de 2025. Le carnet de commandes ne correspond pas aux ventes comptabilisées, mais il témoigne du volume de travail que les clients se sont engagés à réaliser dans le cadre des commandes et contrats existants.
Fondée en 2017 par son PDG, Michael Rubiera, Accelevation a été rachetée par la société de capital-investissement Olympus Partners en janvier 2025, selon un rapport de Reuters relatif à son enregistrement initial. L'entreprise employait 1 716 personnes au moment de la compilation des données du prospectus.
La valorisation laisse peu de place à un ralentissement
Au sommet de la fourchette proposée, la valorisation de 5,37 milliards de dollars équivaudrait à environ 12 fois le chiffre d'affaires d'Accelevavation en 2025 et à environ 247 fois son bénéfice net en 2025. Ces comparaisons, rétrospectives et ne tenant pas compte de l'expansion rapide de l'entreprise, illustrent néanmoins l'importance de la croissance future déjà intégrée au prix demandé. La marge nette de 2025 était légèrement inférieure à 5 %, ce qui rappelle que la forte croissance des ventes ne s'est pas encore traduite par une rentabilité comparable à celle des entreprises de logiciels.
La question centrale en matière d'investissement est de savoir si le marché de la construction de centres de données restera suffisamment dynamique pour permettre à Accelevation de convertir son carnet de commandes en chiffre d'affaires, tout en développant ses usines et en préservant ses marges. Son estimation de marché, réalisée avec l'aide d'un cabinet de conseil externe et résumée dans le prospectus, évalue le marché potentiel à 22 milliards de dollars en 2025 et prévoit qu'il pourrait atteindre près de 80 milliards de dollars d'ici 2030. Cette prévision n'est pas une garantie ; elle dépend de la poursuite des investissements dans le cloud et l'IA, d'un déploiement plus rapide des centres de données et d'une demande accrue pour des systèmes à plus haute densité énergétique.
L'exécution est cruciale car la production industrielle nécessite d'importants investissements. Les commandes peuvent évoluer, les grands projets de construction peuvent être retardés et les modifications apportées à l'architecture des puces ou à la conception du système de refroidissement peuvent contraindre les fournisseurs à réorganiser leurs outils. Le carnet de commandes est également moins prévisible que le chiffre d'affaires réalisé. Le prospectus souligne que l'activité repose sur le maintien des relations clients, le respect de délais de livraison serrés et la gestion des chaînes d'approvisionnement à mesure que l'entreprise se développe. Les investisseurs devront également évaluer l'influence d'Olympus et des autres actionnaires actuels après la transaction.
Cette introduction en bourse intervient dans un contexte de regain d'intérêt pour les sociétés liées à l'IA. Un rapport publié mardi soulignait que les investisseurs sont de plus en plus sélectifs quant à la position des entreprises dans la chaîne de valeur de l'IA et à leur capacité financière à soutenir une expansion rapide. Accelevation est rentable, contrairement à de nombreuses sociétés technologiques en phase de croissance, mais sa valorisation proposée repose sur l'hypothèse d'une demande toujours exceptionnellement forte en infrastructures de centres de données.
Un test plus large pour les fournisseurs d'IA industrielle
Si le prix de l'opération se situe près du haut de la fourchette, cela indiquerait que les marchés publics sont prêts à accorder une valorisation élevée à la couche industrielle sous-jacente à l'informatique basée sur l'IA. Un prix plus bas ou un nombre d'actions réduit suggéreraient que les investisseurs souhaitent une plus grande marge de sécurité après des années de prévisions de dépenses ambitieuses.
Pour l'Ohio, cette opération permettrait à un fabricant local en forte croissance d'entrer en bourse à une échelle rarement observée chez les entreprises industrielles récentes. Pour les investisseurs, la tournée de présentation aux investisseurs permettra de vérifier une hypothèse plus simple : les contraintes matérielles liées au développement de l'IA peuvent-elles générer des profits durables, et non pas seulement des commandes ponctuelles ? La réponse dépendra moins des gros titres sur l'intelligence artificielle que des usines, des délais de livraison et de la capacité d'Accelervation à convertir un carnet de commandes de 1,1 milliard de dollars en liquidités.











