
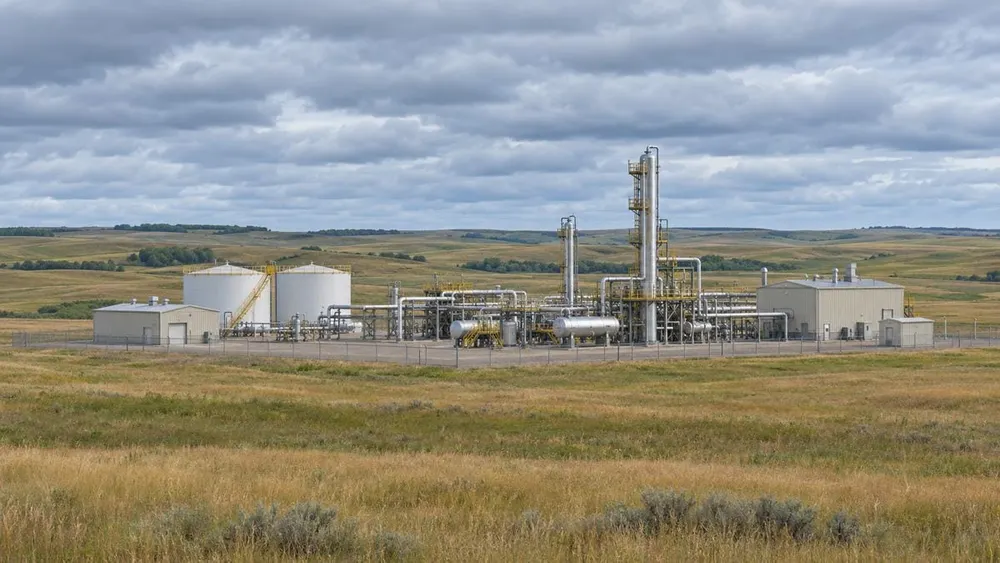
Canadian Natural Resources a conclu lundi un accord pour l'acquisition d'Advantage Energy dans le cadre d'une transaction en numéraire d'une valeur d'environ 2,53 milliards de dollars canadiens, dette comprise. Cette acquisition permettrait à l'un des plus importants producteurs de pétrole et de gaz du Canada d'accroître sa production, ses superficies de forage et sa capacité de traitement du gaz à proximité de ses installations actuelles dans le nord-ouest de l'Alberta. Les entreprises prévoient la finalisation de la transaction au premier trimestre 2027, sous réserve des approbations requises, selon le communiqué.
Les actionnaires d'Advantage recevraient 13,55 $ CA par action, soit une prime d'environ 25 % par rapport au cours de clôture de vendredi et à la moyenne pondérée par les volumes des 30 jours précédents, a indiqué. L'acquisition représente environ 2,255 milliards de dollars canadiens pour les actions, après dilution. Ce montant inclut la dette nette d'Advantage et ses obligations convertibles en circulation. Reuters évalue ce total à environ 1,77 milliard de dollars américains.
Pourquoi ces actifs correspondent à l'acheteur
Canadian Natural estime que les propriétés acquises ajouteront environ 79 000 barils équivalent pétrole par jour à sa production. Cette mesure combine le gaz naturel et les liquides en une seule unité ; elle ne signifie donc pas que l’acquéreur ajoutera 79 000 barils de pétrole brut chaque jour. Les actifs comprennent la production des formations de Montney et de Charlie Lake, ainsi que des zones de forage pour le pétrole léger et le gaz naturel riche en liquides, à proximité des installations existantes de la société près de Grande Prairie.
La proximité peut s'avérer importante, car un producteur exerçant ses activités dans la même zone peut potentiellement coordonner les forages, les travaux de maintenance et l'utilisation des infrastructures sur l'ensemble de ses propriétés. Selon le communiqué. Ces avantages dépendent de la manière dont les actifs sont combinés et du rendement des puits et des usines de traitement. L'accord confère à l'acquéreur une exploitation établie et des options pour développer des superficies supplémentaires au fil du temps.
Advantage possède l'usine de traitement de gaz de Glacier, d'une capacité de 425 millions de pieds cubes par jour, et l'usine de traitement de gaz de Progress, récemment mise en service et d'une capacité de 75 millions de pieds cubes par jour, Reuters . La capacité de traitement est distincte de la production des puits. Elle indique la quantité de gaz brut que les installations peuvent traiter et constitue l'une des raisons pour lesquelles ces usines peuvent représenter une valeur importante pour un acheteur souhaitant accroître sa production dans la même zone.
Les résultats trimestriels d'Advantage font état d'une production moyenne de près de 87 000 barils équivalent pétrole par jour au troisième trimestre, principalement issue du gaz naturel. L'entreprise attribue cette hausse par rapport au trimestre précédent à la mise en service de l'usine Progress et à la finalisation des travaux de maintenance planifiés à Glacier. Le chiffre publié pour ce trimestre et l'estimation de l'acquéreur concernant la production supplémentaire liée à l'acquisition mesurent des éléments différents. Ensemble, ils illustrent le lien entre la production des actifs et la disponibilité des usines de traitement.
Comment l'achat est financé
Canadian Natural a annoncé son intention de financer le rachat d'actions au comptant grâce à sa trésorerie disponible et à ses lignes de crédit bancaires existantes. L'entreprise a précisé qu'elle entendait maintenir sa politique de rachat d'actions à hauteur de 100 % de son flux de trésorerie disponible, sous réserve des conditions de marché. Dans son dernier communiqué de résultats, elle a indiqué avoir atteint son objectif d'endettement net de 13 milliards de dollars canadiens et viser 800 millions de dollars canadiens de rachats d'actions par mois en novembre et décembre. Ces chiffres constituent des objectifs annoncés par la direction, l'allocation réelle dépendant du flux de trésorerie et des conditions de marché.
L'acquéreur reprendrait également les obligations liées aux obligations subordonnées convertibles à 5 % d'Advantage, d'un montant de 143,75 millions de dollars canadiens et arrivant à échéance en 2029, selon Reuters. Le prix au comptant par action ordinaire et les obligations de dette couvrent différents intérêts au sein de l'entreprise. Le prix pour l'actionnaire détermine ce qu'un détenteur d'action ordinaire recevrait si la transaction est conclue, tandis que la dette reprise contribue à la valorisation globale de l'opération.
Que se passe-t-il avant la fermeture ?
Advantage a indiqué avoir conclu cet accord après avoir examiné différentes options stratégiques. Son conseil d'administration a approuvé la transaction à l'unanimité, suite à la recommandation d'un comité spécial. Le vendeur prévoit d'envoyer aux actionnaires une circulaire d'information en décembre, contenant des précisions avant le vote. Ce document fournira aux investisseurs davantage d'informations sur le processus d'approbation et les raisons qui ont motivé l'acceptation de l'offre par le conseil d'administration.
L' annonce du vendeur évalue l'offre par rapport au cours de clôture de vendredi et à un mois de cotation. Ces comparaisons offrent aux actionnaires deux manières d'apprécier le prix proposé pour l'action. La prime est calculée par rapport aux cours historiques du marché, tandis que la valeur finale pour l'acheteur dépendra de la production, des prix et des coûts après l'opération.
Cette transaction s'inscrit dans une série d'acquisitions plus vastes dans le secteur pétrolier et gazier canadien, Reuters . Les prochaines étapes clés sont la publication de la circulaire, l'approbation des actionnaires et l'obtention des autorisations réglementaires. Si ces étapes sont franchies, Canadian Natural prendra le contrôle des actifs de production et de traitement déjà en exploitation, ainsi que des concessions qu'elle pourra développer ultérieurement. La rentabilité de ce développement dépendra des cours des matières premières et des investissements que l'entreprise choisira de réaliser après la finalisation de l'opération.












