
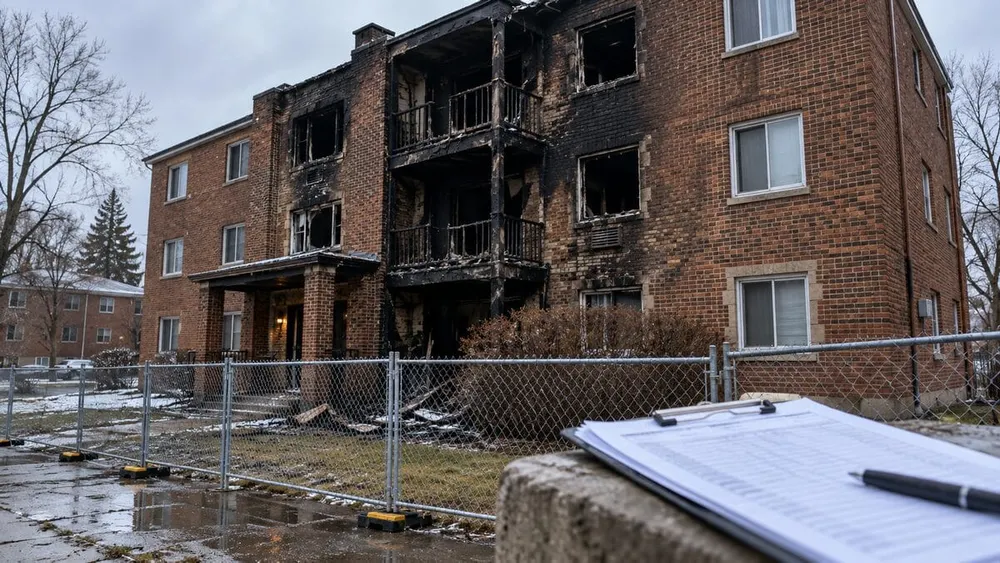
La Cour suprême du Wisconsin examine actuellement si un assureur immobilier peut invoquer une exclusion relative aux ordonnances ou aux lois pour refuser le paiement de certaines parties d'un immeuble d'appartements endommagé par un incendie et dont la démolition a été ordonnée ultérieurement par la ville.
Les juges ont entendu les plaidoiries mercredi dans l'affaire Distinguished Multiplying Buildings LLC contre Germantown Mutual Insurance Co., selon le compte rendu d'audience. Le litige porte sur la distinction entre les dommages causés directement par un incendie couvert par la garantie et les pertes supplémentaires résultant de l'exécution d'un ordre de démolition municipal. Aucune décision n'a encore été rendue.
L'affaire fait suite à un incendie survenu en février 2020 dans un immeuble d'appartements appartenant à DMB à Eau Claire. Après inspection, la ville a jugé le bâtiment dangereux et sa réparation irréalisable, le coût estimé des réparations dépassant le seuil légal. Elle a donc ordonné sa démolition en vertu de la loi du Wisconsin. DMB a réclamé une indemnisation pour perte totale.
Germantown Mutual a reconnu la couverture des dommages causés par le feu, la fumée et l'eau. Elle a toutefois fait valoir que la police excluait les frais de démolition des parties non endommagées par l'incendie. Les termes de la police excluaient les pertes causées directement ou indirectement par l'application d'une loi imposant la démolition d'un bien.
Un registre des tribunaux indique que l'arrêt de la Cour d'appel du 22 avril 2025 est référencé sous le numéro 2023AP1717. Cet arrêt a confirmé la position de l'assureur. La cour d'appel a considéré l'incendie et l'ordre de démolition ultérieur comme des sinistres distincts aux fins de la couverture et a estimé que le libellé clair de la police d'assurance prévalait.
Le panel a également noté que DMB n'avait pas contesté l'ordre de démolition. La loi du Wisconsin autorise toute personne concernée par un tel ordre à en demander l'examen devant la cour de circuit, et la décision de première instance indiquait que le dossier ne contenait aucune preuve, outre l'ordre lui-même, de l'irréparabilité du bâtiment. Une expertise ultérieure a estimé les coûts de réparation couverts pour les dégâts causés par l'incendie, la fumée et l'eau à plus de 400 000 $ ; Germantown a réglé le solde dû en vertu de cette expertise.
La position de DMB est que l'ordre de démolition suite à l'incendie doit être considéré comme un seul et même préjudice, car la décision municipale reflétait l'état du bâtiment après l'incendie. La position de Germantown est qu'un ordre de démolition engendre un préjudice supplémentaire, non couvert par la garantie, lorsqu'il impose la démolition d'un bien autrement intact. Une analyse de l'arrêt de la cour d'appel a conclu que cette décision renforçait la portée des exclusions prévues par les règlements ou les lois lorsque la démolition s'étend au-delà des parties directement endommagées.
La décision que rendra la Cour suprême pourrait clarifier la manière dont les tribunaux du Wisconsin répartissent les pertes lorsque les dommages causés par un incendie, l'application du code du bâtiment et la démolition se chevauchent. Les enjeux pratiques dépassent le cadre de cet immeuble : les propriétaires et les assureurs pourraient être exposés à des risques différents selon que les dommages soient imputés à l'événement couvert lui-même ou à une décision gouvernementale ultérieure.
En attendant la décision de la Cour suprême, l'arrêt de la Cour d'appel demeure la décision applicable en l'espèce. Le réexamen de l'affaire par les juges de la Cour suprême ne modifie pas en soi le libellé de la politique ni ne détermine l'issue du litige.











