
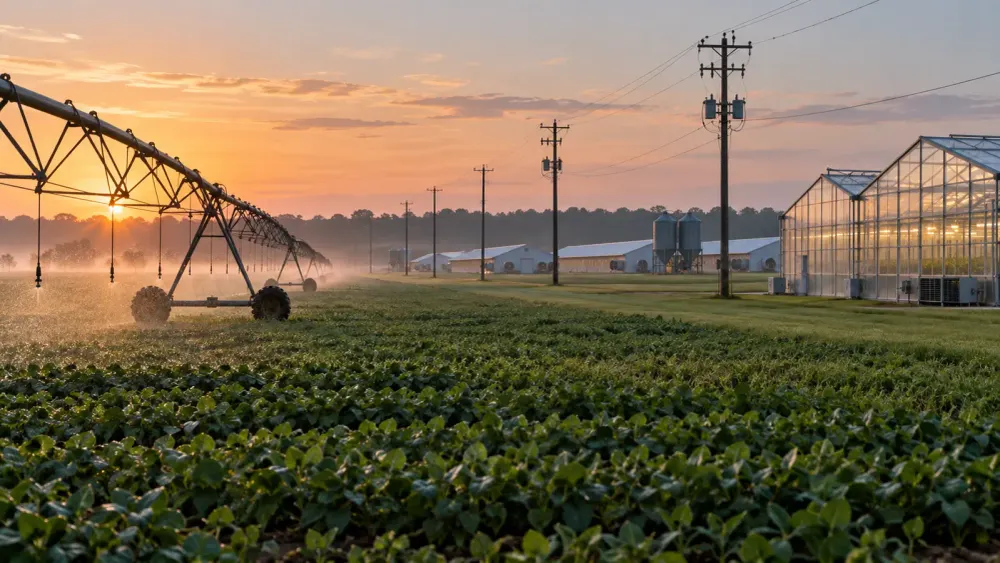
L'Alabama a instauré une exemption de taxe sur les services publics de trois ans pour quatre usages agricoles à forte intensité énergétique, offrant ainsi aux exploitants admissibles un nouveau moyen de réduire leurs factures d'électricité ou de gaz naturel jusqu'au 31 août 2029.
Le département des recettes de l'Alabama a indiqué dans un avis publié le 24 septembre que l'exonération s'applique à l'énergie utilisée dans les systèmes d'aération des exploitations aquacoles commerciales, les serres commerciales, les systèmes d'irrigation pivotants et les élevages de volailles. Elle est entrée en vigueur le 1er septembre en vertu de la loi 2026-595 et couvre la taxe d'État sur les recettes brutes des services publics associée aux services admissibles.
L'exonération n'est pas automatique. L'entreprise doit obtenir un certificat d'exonération de taxe sur les services publics (formulaire STE-3) auprès du département, puis le fournir à son fournisseur d'électricité ou de gaz naturel. L'avis du département propose une procédure de demande papier ainsi qu'une procédure en ligne via le portail « My Alabama Taxes ».
Les entreprises disposant de comptes à usage mixte doivent faire face à une contrainte pratique supplémentaire : la mise en place de compteurs séparés. L’administration fiscale précise que lorsqu’un seul compte de service public couvre à la fois des activités exonérées et non exonérées, seule l’activité admissible peut être exclue, et les deux usages doivent être mesurés séparément. Ce détail pourrait inciter certaines exploitations agricoles à comparer les économies d’impôt escomptées avec le coût d’installation ou de reconfiguration des compteurs avant de déposer leur demande.
L'exemption est également plus restrictive qu'une exonération générale pour l'énergie agricole. Le ministère précise qu'elle ne couvre pas l'électricité ni le gaz utilisés pour la production de chanvre industriel ou de cannabis. Ces mêmes limites figurent dans la disposition du code de l'État mettant en œuvre la loi, qui fixe son entrée en vigueur au 1er septembre 2026 et son expiration au 31 août 2029.
En Alabama, le système d'imposition des services publics est basé sur le chiffre d'affaires brut des entreprises. La mise à jour en cours du règlement 810-6-5-.26, , détaille les tranches d'imposition mensuelles applicables à l'électricité, au gaz naturel et à l'eau potable : 4 % sur les recettes jusqu'à 40 000 $, puis un taux progressif au-delà de ce seuil. L'exonération vise à soustraire l'énergie agricole éligible au calcul de l'impôt, plutôt que de prévoir un remboursement a posteriori.
La modification réglementaire montre également que sa mise en œuvre est toujours en cours. Le service des impôts indique que le changement intègre la loi 2026-595 et supprime les dispositions antérieures relatives aux demandes de remboursement conjointes. Son outil de suivi des réglementations place la modification en statut « en attente d'adoption définitive » après une audience le 4 août, ce qui signifie qu'elle est soumise à la période de contrôle législatif requise par l'État.
Le document indique que la règle proposée n'entraîne pas d'augmentation du coût des biens ou des services et n'a pas d'impact économique identifié par l'agence. Cette évaluation porte sur la modification de la règle, et non sur la valeur de l'avantage fiscal pour les exploitations agricoles individuelles. Les documents publics du service des impôts ne précisent pas le nombre de comptes potentiellement concernés ni le montant des recettes que l'État prévoit de perdre au cours de la période de trois ans.
Pour les exploitants admissibles, la première étape est administrative et non législative : documenter l’équipement admissible, s’assurer que la consommation d’énergie est mesurée séparément lorsque cela est nécessaire et obtenir le certificat STE-3 avant de pouvoir bénéficier de l’exonération sur les factures futures. Le ministère n’a pas encore publié d’estimation des économies à l’échelle de l’État ; l’avantage dépendra donc de la consommation d’énergie et du profil de facturation de chaque exploitation.











