L'Agence de logistique de la défense (DLA) a attribué à Elmet Technologies un contrat à durée indéterminée d'une valeur maximale de 2 milliards de dollars pour reconstituer les réserves américaines de tungstène, dont un engagement garanti de 150 millions de dollars. Parallèlement, le Pentagone a engagé 450 millions de dollars pour développer le réseau d'extraction, de transformation et de production de l'entreprise. Ces deux accords, rendus publics lundi, transforment une vulnérabilité connue de longue date dans la chaîne d'approvisionnement militaire en l'une des plus importantes interventions industrielles directes de Washington pour un métal stratégique. Ils mettent également en évidence les limites du montant annoncé : la majeure partie du contrat dépend de commandes futures, et les livraisons aux stocks ne débuteront qu'une fois les nouveaux approvisionnements disponibles.
Le contrat porte sur la fourniture de minerais de tungstène, de concentrés et de tungstate de sodium à DLA Strategic Materials, selon l' annonce. Il prévoit une période de commande initiale de cinq ans, jusqu'au 30 août 2031, avec une option de prolongation jusqu'au 30 août 2033. Reuters a publié indépendamment ces informations ainsi que l'investissement fédéral distinct.
Le tungstène est un matériau important car sa densité, sa dureté et sa résistance à la chaleur le rendent difficile à substituer dans les composants militaires soumis à de fortes contraintes. La Defense Logistics Agency (DLA) recense des utilisations telles que les superalliages pour moteurs à réaction, les projectiles perforants, les contrepoids d'aéronefs et les munitions pour armes légères. Elmet affirme fournir des programmes comme Patriot, Javelin, Aegis, Trident II et THAAD, ainsi que les sous-marins des classes Virginia et Columbia. Ces affirmations proviennent du fournisseur, mais le rôle du tungstène dans la défense est confirmé par le guide des matériaux.
Un contrat conçu pour créer de l'offre avant de l'acheter
Cette séquence inhabituelle est essentielle au plan. Elmet a déclaré qu'elle ne livrerait aucun matériau au stock national de défense tant que des approvisionnements supplémentaires ne seront pas disponibles grâce à de nouvelles mines, des accords d'enlèvement et l'expansion des capacités de traitement. Cette disposition vise à éviter que les achats fédéraux ne détournent des matériaux rares des fabricants américains existants. En pratique, le gouvernement cherche à élargir le stock avant de le remplir, plutôt que de surenchérir sur les entreprises qui utilisent déjà du tungstène.
L'investissement de 450 millions de dollars constitue le volet renforcement des capacités de cette stratégie. Un premier versement de 200 millions de dollars est exigible à la clôture de l'opération, les versements ultérieurs étant liés à l'accord. En contrepartie, le gouvernement recevra des actions préférentielles rachetables, des bons de souscription représentant jusqu'à 19,9 % des actions ordinaires d'Elmet après la transaction, le droit de nommer un administrateur indépendant et un observateur sans droit de vote au conseil d'administration. Cette structure offre aux contribuables une participation potentielle tout en plaçant le gouvernement au cœur même de la gouvernance d'un fournisseur de défense.
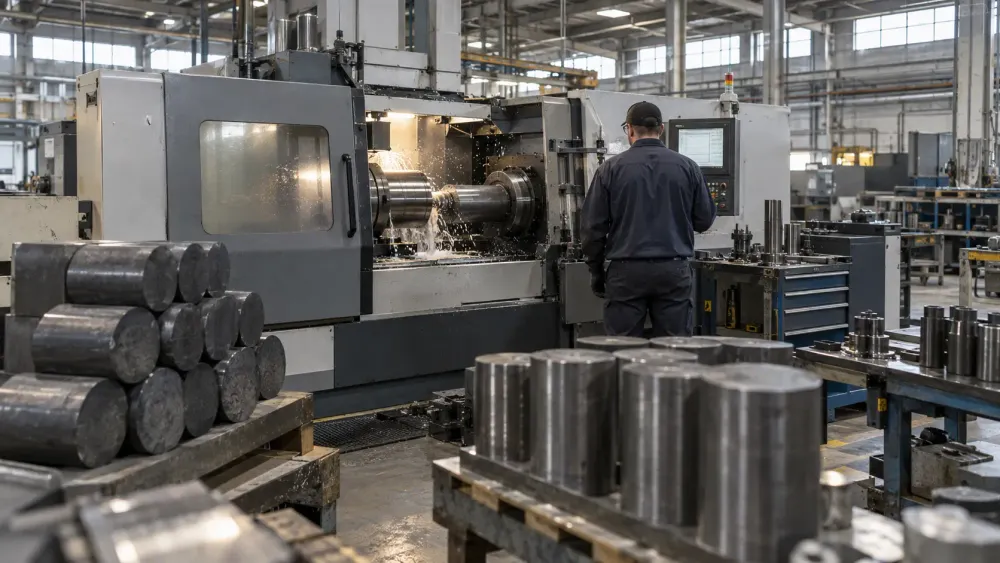
Elmet prévoit d'investir plus de 165 millions de dollars dans ses usines de Lewiston (Maine), Coldwater (Michigan) et Euclid (Ohio). L'entreprise prévoit également d'allouer environ 150 millions de dollars au complexe de tungstène de Springer, près d'Imlay (Nevada), où une coentreprise détenue majoritairement avec Blue Moon Metals et l'australien EQ Resources relancerait une mine, une usine de traitement et une unité de conversion de paratungstate d'ammonium. Un second communiqué de l'entreprise prévoit une mise en production de la mine et de l'usine de traitement fin 2027 et des opérations de conversion au cours du second semestre 2028. Ces dates correspondent à des prévisions et non à des capacités de production réelles.
La domination de la Chine a transformé la concentration en un risque militaire
Les États-Unis ne possèdent actuellement aucune mine de tungstène en exploitation, selon la DLA, bien que des usines nationales consomment ce métal. L'Institut d'études géologiques des États-Unis (USGS) estime que la Chine représente environ 80 % de la production minière mondiale. Son dernier rapport sur les matières premières indique également qu'environ 60 % de la consommation américaine de tungstène est destinée à la fabrication de pièces en carbure cémenté utilisées pour la coupe et la résistance à l'usure, ce qui illustre la concurrence entre les acheteurs du secteur de la défense et les consommateurs des secteurs de la fabrication, de la construction, des mines et de l'énergie.
Cette concentration a pris une importance accrue après l'imposition par Pékin, en février 2025, de contrôles à l'exportation sur certains produits en tungstène et les technologies connexes. Ces règles exigent des licences plutôt que d'interdire systématiquement toute expédition, mais ce système de licences permet d'influer sur la disponibilité et le calendrier des approvisionnements. Selon les archives de l'AIE, ces contrôles font suite à une annonce conjointe du ministère chinois du Commerce et de l'administration des douanes. La Chine a par la suite limité le nombre d'exportateurs autorisés, ce qui a encore restreint un marché où la substitution et le développement rapide des mines sont difficiles.
La hausse des prix et la consommation militaire ont accentué la pression. Une analyse de Reuters a révélé que le prix de référence du paratungstate d'ammonium était passé de moins de 400 dollars la tonne à plus de 2 200 dollars en un an environ, tandis que les exportations chinoises avaient chuté brutalement après la mise en place des restrictions. Le tungstène utilisé dans les outils de coupe en carbure est souvent recyclable ; le métal employé dans les munitions est généralement perdu. Cette différence fait des conflits prolongés un problème d'épuisement des ressources autant qu'un problème d'approvisionnement.
Le stock constitue une assurance, et non un inventaire ordinaire
La DLA Strategic Materials gère le stock national de défense afin de garantir l'accès aux matériaux nécessaires à la défense nationale et aux industries civiles essentielles en cas d'urgence. L'agence se présente comme l'organisme fédéral de référence pour l'analyse, l'acquisition et la gestion des matériaux critiques pour la sécurité. Son mandat public couvre l'acquisition, le stockage et l'élimination, ce qui signifie que le cadre Elmet ne constitue pas un achat d'armements, mais une initiative visant à sécuriser les approvisionnements en amont avant qu'ils ne deviennent rares.
La logique de ces stocks remonte aux pénuries qui ont marqué la production industrielle durant la Seconde Guerre mondiale et au début de la Guerre froide. En vertu de la loi sur la constitution de stocks de matériaux stratégiques et critiques (Strategic and Critical Materials Stock Piling Act), le gouvernement peut acquérir et conserver certains matériaux tout en s'efforçant d'éviter toute perturbation inutile des marchés commerciaux. La DLA (Defense Law Agency) décrit cette réserve comme une assurance contre la dépendance étrangère et le risque de défaillance unique. Ses dépôts recensent déjà des minerais et des concentrés de tungstène parmi les matières premières stockées, mais les stocks et les besoins militaires évoluent au gré des progrès technologiques et des conflits.
Le recyclage peut compléter l'approvisionnement minier, sans toutefois combler tous les déficits. Le programme de recyclage récupère des matériaux, notamment du tungstène, provenant d'équipements fédéraux obsolètes et transfère les quantités admissibles vers les stocks. Cette approche est efficace pour les superalliages et les déchets de fabrication. Elle l'est moins pour les matériaux dispersés, les déchets contaminés ou le tungstène détruit lors de l'explosion d'une arme ; le Pentagone a donc toujours besoin de minerai neuf, de procédés de conversion chimique et de capacités de production de produits finis.
Un réseau d'alliés réduit un risque, mais en crée d'autres
Le réseau proposé s'étend au-delà du Nevada. Elmet prévoit des investissements ou des accords d'approvisionnement liés aux mines de Mt. Carbine en Australie et de Barruecopardo en Espagne, puis entend coordonner l'approvisionnement par le biais d'une nouvelle division de raffinage et de négoce. La diversification géographique réduit la dépendance à un seul pays, mais elle crée également une chaîne de mines, de transport maritime, de transformation chimique et de production américaine qui doit fonctionner selon un calendrier précis.
Le gouvernement fédéral a de plus en plus recours aux prises de participation, aux prêts et aux engagements d'achat à long terme pour financer de tels projets. Une mine ou une raffinerie ne peut être mise en service comme un entrepôt ; elle nécessite des permis, des études d'ingénierie, des équipements spécialisés, une main-d'œuvre qualifiée et des clients prêts à signer des contrats avant le début de la production. Le décret présidentiel a enjoint aux agences d'accélérer le financement et l'obtention des permis pour les projets miniers nationaux. L'acquisition d'Elmet renforce cette politique par un mécanisme de propriété directe et la garantie d'un acheteur.
Toutefois, l'approvisionnement auprès de partenaires ne garantit pas l'autosuffisance nationale. Les matériaux australiens et espagnols pourraient réduire la dépendance à l'égard de la Chine, mais resteraient vulnérables aux perturbations du transport maritime, aux fluctuations monétaires et aux problèmes d'exploitation locaux. Le calendrier du projet au Nevada prévoit également au moins un an avant la production minière projetée et environ deux ans avant la capacité de conversion prévue. D'ici là, les stocks existants, le recyclage et les importations devront assurer la continuité de l'approvisionnement.
Le plafond de 2 milliards de dollars ne correspond pas à 2 milliards de dollars dépensés
La valeur maximale du contrat est le chiffre le plus visible, mais seuls 150 millions de dollars sont garantis. Un contrat à durée indéterminée permet à la DLA de passer des commandes au fil du temps sans engager la totalité du plafond dès l'attribution. Les dépenses réelles dépendront de la demande, des performances des fournisseurs, des matériaux disponibles et des décisions fédérales futures. De même, l'investissement de 450 millions de dollars sera versé par étapes, et plusieurs affectations aux entreprises restent prospectives.
La participation fédérale soulève également des questions d'exécution et de contrôle. Les bons de souscription peuvent offrir au gouvernement un avantage en cas d'augmentation de la valeur d'Elmet, mais les actions ne garantissent ni le démarrage d'une mine dans les délais ni l'atteinte des objectifs de production d'une usine de conversion. La présence d'un représentant au conseil d'administration peut améliorer la visibilité sur les performances, tout en estompant la frontière traditionnelle entre régulateur, client et actionnaire. Des étapes clés clairement définies, des conditions tarifaires précises et une transparence accrue détermineront si l'accord protège à la fois les contribuables et l'approvisionnement.
Le changement immédiat est donc institutionnel plutôt que physique : Washington a mis en place un cadre d’achat pluriannuel, engagé des capitaux et lié le réapprovisionnement des stocks à la nouvelle production. À ce jour, aucun tonnage supplémentaire n’est visible dans les dépôts fédéraux ni aucune augmentation de la production nationale. Les prochains indicateurs significatifs seront la finalisation de l’investissement, la publication des commandes de la DLA, l’avancement des travaux de construction au Nevada et des augmentations mesurables de la production dans les usines américaines d’Elmet. Si ces étapes sont franchies, le Pentagone aura transformé un diagnostic de la chaîne d’approvisionnement en capacité opérationnelle ; d’ici là, les accords demeurent un plan fortement financé visant à y parvenir.